

-
Seul un PSE homologué permet aux indemnités versées dans le cadre de ce plan de bénéficier de l'exonération sociale
La Cour de cassation a répondu, dans un arrêt du 24-6-2026, à la question de savoir si les indemnités de rupture versées dans le cadre d’un plan de sauvegarde pour l’emploi (PSE) sont exonérées des cotisations et contributions sociales lorsque l’homologation de ce plan est annulée ?
-
Entreprises touchées par les incendies exceptionnels en Gironde et dans les Landes
La majoration temporaire de l’allocation d’activité partielle est prolongée du 31-8-2026 jusqu’au 4-10-2026.
-
BTP : l’aide GNR reconduite pour août
L’aide exceptionnelle accordée aux petites entreprises du BTP utilisant du gazole non routier (GNR) dans le cadre de leur activité professionnelle a été reconduite pour le mois d’août 2026. La demande doit être déposée au plus tard le 30 septembre.
Le terrain d’assise d’une ferme solaire constitue un terrain non cultivé même s’il sert au pâturage
Le terrain d’implantation d’une centrale photovoltaïque sur lequel l’exploitant fait pâturer des ovins est imposable à la taxe foncière sur les propriétés bâties dès lors que le pâturage n’est qu’une activité accessoire à l’activité industrielle.
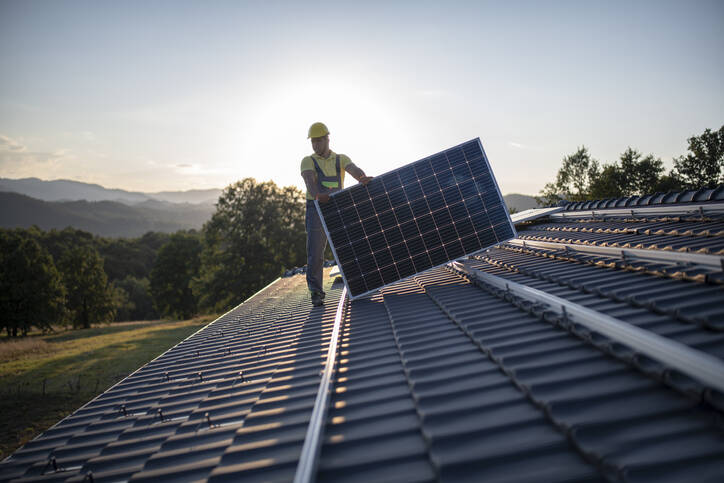
Les terrains non cultivés employés à un usage commercial ou industriel sont passibles de la taxe foncière sur les propriétés bâties (CGI art. 1381, 5o).
Le Conseil d’État clarifie la notion de terrains non cultivés, en précisant que doivent être regardés comme tels, au sens et pour l’application de ces dispositions, les terrains dont la culture constitue une activité accessoire.
Il confirme ainsi la solution du tribunal administratif qui a jugé que des terrains sur lesquels est exploitée une centrale photovoltaïque (« ferme solaire ») qui ont été ensemencés, en vue seulement de faire pâturer des ovins pour assurer leur entretien dans le cadre d’une convention conclue avec un exploitant agricole rémunéré à cette fin, doivent être considérés comme des terrains non cultivés employés à un usage industriel et assujettis à la taxe foncière sur les propriétés bâties.
À noter : Le Conseil d’État a également rendu, le même jour, une décision en matière de CFE pour la même entreprise et pour les mêmes terrains (CE 19-7-2024 no 476118), annulant l’arrêt d’appel qui avait adopté une position contraire (CAA Nantes 26-5-2023 n° 22NT01252).
CE 19-7-2024 n° 474526
© Lefebvre Dalloz