

-
Arrêts de travail liés à une affection de longue durée non exonérante : réduction de la durée maximale d’indemnisation à un an
Un décret du 16-9-2026 réduit la durée maximale dérogatoire d'indemnisation pour les arrêts de travail dérogatoires liés à une affection de longue durée non exonérante et sanctionne les abus des assurés en vue d'obtenir des prescriptions d'arrêt de travail injustifié.
-
Seul un PSE homologué permet aux indemnités versées dans le cadre de ce plan de bénéficier de l'exonération sociale
La Cour de cassation a répondu, dans un arrêt du 24-6-2026, à la question de savoir si les indemnités de rupture versées dans le cadre d’un plan de sauvegarde pour l’emploi (PSE) sont exonérées des cotisations et contributions sociales lorsque l’homologation de ce plan est annulée ?
-
Entreprises touchées par les incendies exceptionnels en Gironde et dans les Landes
La majoration temporaire de l’allocation d’activité partielle est prolongée du 31-8-2026 jusqu’au 4-10-2026.
Pas d’exonération de la CFE pour les tatoueurs
Aux termes du 2° de l’article 1460 du code général des impôts, les « peintres, sculpteurs, graveurs et dessinateurs considérés comme artistes et ne vendant que le produit de leur art » sont exonérés de la cotisation foncière des entreprises (CFE), un impôt normalement dû par toutes les sociétés et entrepreneurs individuels exerçant leur activité en France. Les tatoueurs peuvent-ils bénéficier de cette exonération ?
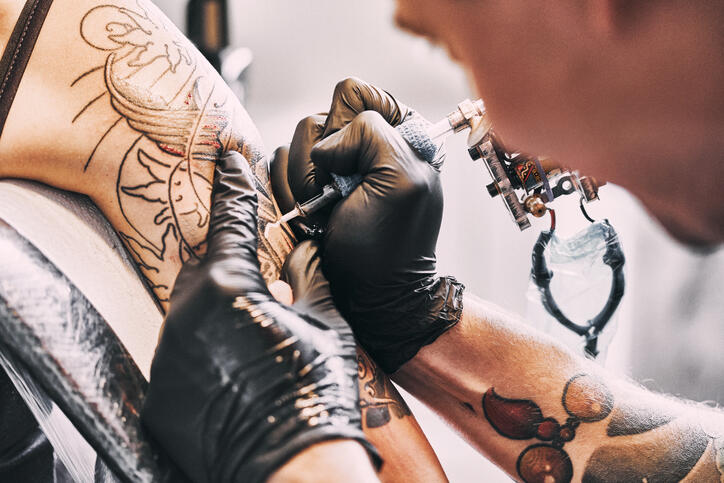
C’est ce que souhaitait le Syndicat national des artistes tatoueurs et des professionnels du tatouage (SNAT) qui a ainsi demandé au ministre de l’Économie d’abroger les commentaires administratifs sur cet article publiés le 6 juillet 2016 au Bulletin officiel des finances publiques. Selon ces commentaires, « les exonérations étant d’application stricte, l’exonération prévue au 2° de l’article 1460 du code général des impôts ne concerne que les professions limitativement énumérées à cet article sans aucune possibilité d’assimilation ». Face au refus du ministre, le SNAT a formé un recours en excès de pouvoir auprès du Conseil d’État, à qui il a également demandé de transmettre au Conseil constitutionnel une question prioritaire de constitutionnalité (QPC) portant sur la conformité de l’article 1460 aux principes constitutionnels d’égalité devant la loi et d’égalité devant les charges publiques.
La requête est rejetée. La haute juridiction administrative considère en effet que l’article 1460 du code général des impôts étant d’interprétation stricte et les tatoueurs n’y étant pas explicitement mentionnés, ceux-ci ne peuvent pas bénéficier de l’exonération. De plus, le caractère artistique ou non de leur activité importe peu.
Par ailleurs, le Conseil d’État estime que le 2° de l’article 1460 ne méconnaît aucun des principes mentionnés et refuse donc de transmettre la QPC au Conseil constitutionnel. Il juge que la différence de traitement entre les artistes bénéficiant de l’exonération et les tatoueurs est bien justifiée, dès lors que ces derniers ne produisent pas d’objets cessibles sur le marché de l’art, mais réalisent plutôt une prestation de service.
Auteur : Éditions Lefebvre Dalloz – Tous droits réservés.