

-
Assujettis ayant opté pour le régime de groupe TVA
-
Tous employeurs
-
Impayés de loyers commerciaux et délai de paiement : un juge écarte l’application de la loi nouvelle
En cas de mise en œuvre d’une clause résolutoire pour impayés de loyers commerciaux, la loi de simplification économique du 26 mai 2026 subordonne désormais l’octroi de délais de paiement à la reprise intégrale du paiement du loyer courant. Un tribunal écarte cette nouvelle disposition car son entrée en vigueur, trop récente, n’avait pas permis au locataire d’anticiper cette nouvelle exigence.
Taxe d’aménagement : une reconstruction totale est taxée sur la surface totale
Le Conseil d’État définit l’assiette de la taxe d’aménagement, en cas de construction de nouveaux bâtiments à la suite d’une démolition totale des anciens, comme la totalité de la surface de la construction nouvelle, sans qu’il y ait lieu d’en déduire la surface supprimée.
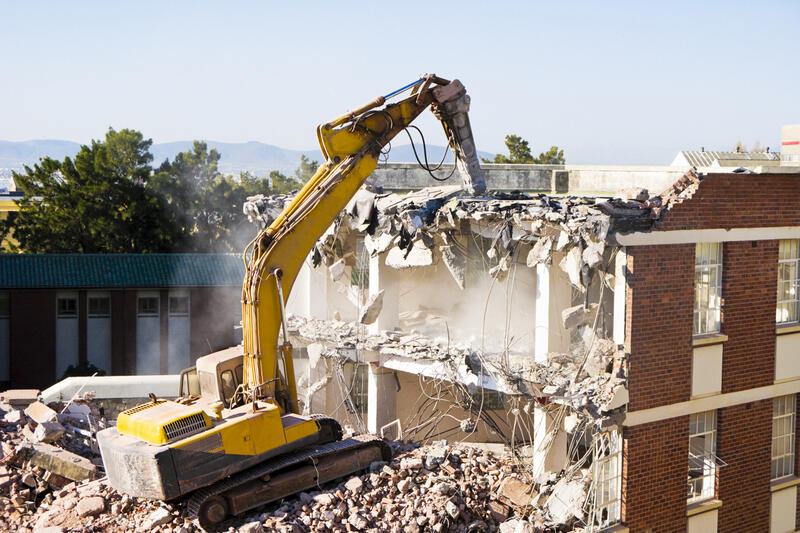
La taxe d’aménagement, qui est due sur les opérations d’aménagement, de construction, de reconstruction ou d’agrandissement de bâtiments, est assise sur la valeur de la surface de la construction (C. urb. art. L 331-1, L 331-6 et L 331-10).
Par une décision inédite qui sera mentionnée aux tables du Lebon, le Conseil d’État juge qu’en cas de reconstruction, c’est-à-dire en cas de construction de nouveaux bâtiments à la suite de la démolition totale des bâtiments existants, la taxe est assise sur la totalité de la surface de la construction nouvelle, sans qu’il y ait lieu d’en déduire la surface supprimée.
À noter.
1. En cas de démolition partielle des bâtiments existants, l’opération ne peut donc pas être qualifiée de reconstruction. Elle semble dès lors devoir être taxée comme un agrandissement : la surface démolie est déduite de la surface créée (CE 10-5-2017 n° 393485).
2. La solution est différente en matière de taxe pour création de bureaux en Île-de-France. En cas de reconstruction, l’assiette de la taxe repose, en effet, sur l’accroissement net de surface résultant de l’opération (C. urb. art. L 520-7, II).
Source : CE 25-3-2021 n° 431603, 431605, 431606, 431607, 431609.
© Copyright Editions Francis Lefebvre