

-
Seul un PSE homologué permet aux indemnités versées dans le cadre de ce plan de bénéficier de l'exonération sociale
La Cour de cassation a répondu, dans un arrêt du 24-6-2026, à la question de savoir si les indemnités de rupture versées dans le cadre d’un plan de sauvegarde pour l’emploi (PSE) sont exonérées des cotisations et contributions sociales lorsque l’homologation de ce plan est annulée ?
-
Entreprises touchées par les incendies exceptionnels en Gironde et dans les Landes
La majoration temporaire de l’allocation d’activité partielle est prolongée du 31-8-2026 jusqu’au 4-10-2026.
-
BTP : l’aide GNR reconduite pour août
L’aide exceptionnelle accordée aux petites entreprises du BTP utilisant du gazole non routier (GNR) dans le cadre de leur activité professionnelle a été reconduite pour le mois d’août 2026. La demande doit être déposée au plus tard le 30 septembre.
Avantages en nature repas des stagiaires
Le Bulletin officiel de la sécurité sociale (Boss) a clarifié, dans une mise à jour du 1-12-2024, les tolérances applicables aux avantages en nature repas accordés aux stagiaires.
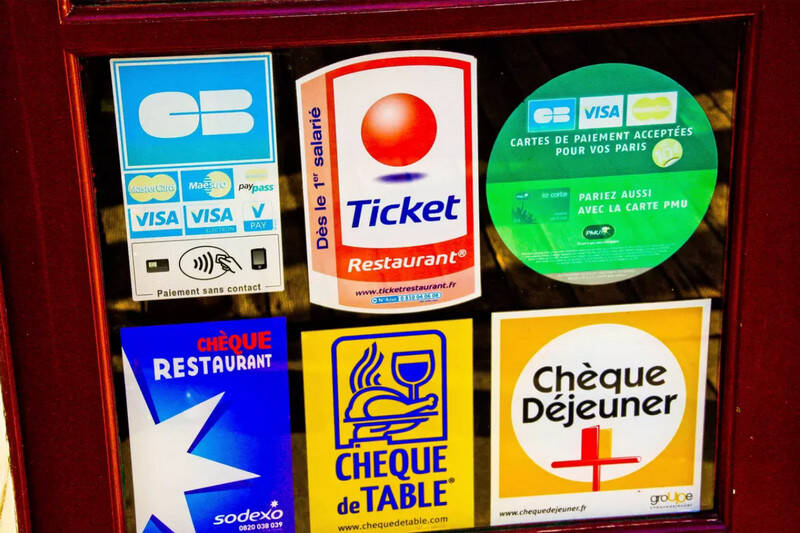
Participation de l’employeur à l’acquisition de titres-restaurant. La participation de l’employeur à l'acquisition d'un titre-restaurant par ses salariés est exonérée de cotisations de sécurité sociale dans la limite de 7,18 € (valeur au 1-1-2024) lorsque le montant de cette participation est compris entre 50 % et 60 % de la valeur du titre restaurant (CSS art. L 136-1-1, III-4° et CGI art. 81, 19°).
Dans sa mise à jour en vigueur au 1-12-2024, le Boss précise que, par tolérance, la participation de l'employeur à l'acquisition de titres-restaurant attribués à ses stagiaires est exonérée de cotisations sociales dans les mêmes conditions que pour les salariés (https://boss.gouv.fr – Autres éléments de rémunération – Avantages en nature § 130 et Exonérations – Exonérations stagiaires § 80).
Ainsi, la participation de l’employeur à l'acquisition d'un titre-restaurant par ses stagiaires est exonérée de cotisations de sécurité sociale dans la limite de 7,18 € depuis le 1-1-2024, lorsque le montant de cette participation est compris entre 50 % et 60 % de la valeur du titre restaurant.
Participation de l’employeur au financement du repas au restaurant d’entreprise. La fourniture de repas à la cantine de l'établissement moyennant une participation des salariés constitue un avantage en nature. Cet avantage consenti par l'employeur qui en supporte en partie la charge doit être réintégré dans l'assiette de cotisations pour un montant évalué à la différence entre le montant du forfait avantage nourriture (prévu par l’article 1er de l’arrêté du 10-12-2002), soit 5,35 € par repas depuis le 1-1-2024, et le montant de la participation personnelle du salarié. Toutefois, il est admis que lorsque la participation du salarié est au moins égale à la moitié du forfait avantage nourriture, soit 2,675 € depuis le 1-1-2024 (5,35 € x 50 %), l'avantage nourriture peut être négligé.
Dans sa mise à jour en vigueur au 1-12-2024, le Boss précise que, par tolérance, l'avantage nourriture accordé au stagiaire peut être négligé dans les mêmes conditions que pour les salariés (https://boss.gouv.fr – Autres éléments de rémunération – Avantages en nature § 170 et Exonérations – Exonérations stagiaires § 80). Ainsi, lorsque la participation du stagiaire à la fourniture du repas au restaurant d’entreprise est au moins égale à la moitié du forfait avantage nourriture, soit 2,675 € depuis le 1-1-2024, l'avantage nourriture constitué par la participation de l’employeur au financement du repas au restaurant d’entreprise peut être négligé.
Sources : https://boss.gouv.fr - Autres éléments de rémunération – Avantages en nature §§ 130 et 170 et Exonérations – Exonérations stagiaires § 80, Mise à jour du 1-12-2024
© Lefebvre Dalloz